استلام أرباح الإنترنت: دليل 7 طرق دفع في مصر والوطن العربي
كسبت أول دولار من الإنترنت؟ مبروك — بس الفلوس لسه مش في إيدك. الدليل ده يقولك بالظبط إزاي تستلم أرباحك في مصر والوطن العربي: 7 طرق دفع راجعنا صفحاتها الرسمية واحدة واحدة، بجدول مقارنة وأرقام موثقة وخطوات تفعيل عملية — من غير أي تخمين.
اشتغلت شهر كامل على مشروع لعميل أجنبي. سلّمت الشغل. العميل مبسوط. قالك: “ابعتلي طريقة الدفع بتاعتك.” وهنا وقفت. PayPal؟ حساب بنكي؟ ويسترن يونيون؟ مش عارف إيه اللي شغال في مصر أصلًا، ومش عارف الرسوم هتاكل كام من المبلغ، ومش عارف الفلوس هتوصل إمتى.
المشكلة دي بتقابل آلاف العرب كل يوم: فريلانسرز على منصات العمل الحر، أصحاب مواقع بيكسبوا من أدسنس، مسوقين بالعمولة، صناع محتوى على يوتيوب. الكسب بقى أسهل من الاستلام. والمعلومات المنتشرة؟ معظمها قديم أو عام أو — الأسوأ — غلط.
والأصعب إن الغلطة في اختيار طريقة الدفع مش ببلاش: رسوم زيادة، أسابيع انتظار، أو تحويل مرفوض يرجع لنقطة الصفر. عشان كده الدليل ده مش “شرح كل الطرق وخلاص” — هو خريطة قرار: إيه اللي شغال في بلدك فعلًا، بكام، وفي قد إيه وقت.
رسم توضيحي: شكل إشعار استلام دفعة على منصة دفع إلكتروني — الأرقام للتوضيح فقط
الأطروحة: استلام أرباح الإنترنت في مصر والوطن العربي مش لغز — هو 7 طرق دفع معروفة، كل واحدة لها شروطها ورسومها ومدتها، واختيارك الصح يعتمد على مصدر دخلك ومبلغك وبلدك.
في الدليل ده هنمشي مع بعض خطوة خطوة:
- يعني إيه استلام أرباح الإنترنت أصلًا — والفرق بين الكسب والاستلام
- جدول مقارنة سريع للطرق السبع: إيه اللي شغال في مصر فعلًا
- شرح مفصل لكل طريقة: PayPal وPayoneer وWise وويسترن يونيون والتحويل البنكي وأرباح أدسنس والمحافظ المحلية
- إزاي تختار الطريقة المناسبة ليك بقاعدة قرار بسيطة
- الرد على الاعتراضات اللي هتخطر على بالك قبل ما تبدأ
- تشيك ليست تفعيل جاهزة + أكتر الأسئلة شيوعًا + مصادر رسمية مرتبة بالمستوى
راجعنا الصفحات الرسمية لكل طريقة قبل كتابة الدليل — وكل رقم هتشوفه هنا جاي من صفحة رسمية مفتوحة فعلًا. وخلينا نتفق من الأول: الرسوم والشروط بتتغير باستمرار، فاعتبر أي رقم هنا نقطة بداية، وراجع الصفحة الرسمية للطريقة قبل ما تنفذ أي تحويل. معلومات عامة — مش نصيحة مالية.
طيب.. نبدأ من التعريف ولا ندخل في الطرق على طول؟ خلينا نثبت المصطلحات الأول — دقيقة واحدة وهتفهم الصورة كلها.
يعني إيه “استلام أرباح الإنترنت”؟
استلام أرباح الإنترنت هو عملية نقل الفلوس اللي كسبتها أونلاين — من المنصة أو العميل — لحد ما تبقى في إيدك تقدر تصرفها. الكسب حاجة والاستلام حاجة تانية خالص: ممكن تكسب 500 دولار على منصة عمل حر ومتعرفش تطلع منهم جنيه واحد لو اخترت طريقة الدفع الغلط.
وخلينا نكون صريحين: مفيش طريقة دفع واحدة “أحسن طريقة” للكل. اللي شغال لصاحب موقع بيستلم من أدسنس شهريًا غير اللي شغال لفريلانسر بيستلم من عميل مباشر كل أسبوع، وغير اللي شغال لحد معندوش حساب بنكي أصلًا. الاختيار الصح = الطريقة اللي تناسب مصدر دخلك + بلدك + حجم مبالغك.
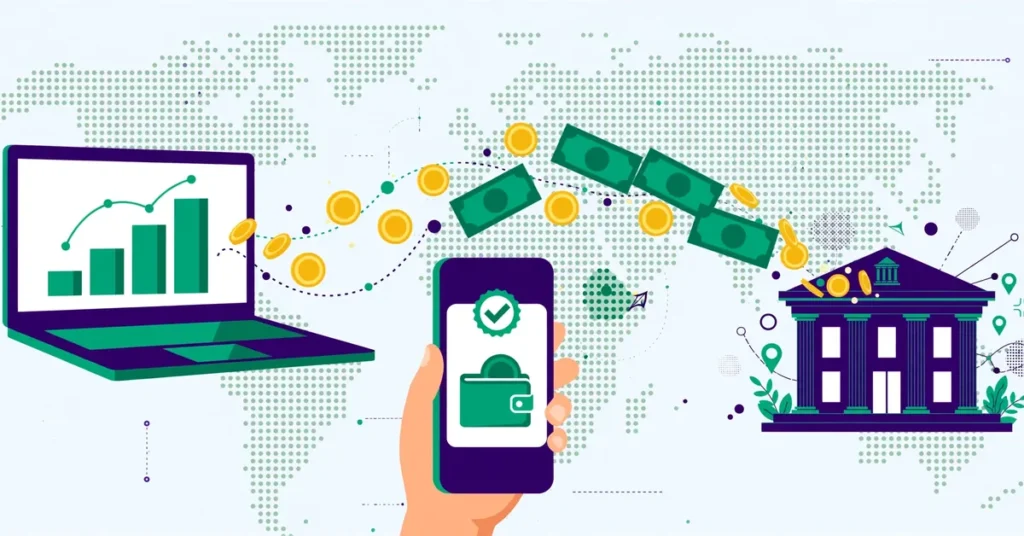
رسم توضيحي: مسار الفلوس من مصدر الدخل لحد ما توصلك
الرحلة دي فيها 3 محطات لازم تعدي عليهم: المحطة الأولى الفلوس تتجمع في حساب وسيط (حساب PayPal أو Payoneer أو رصيد أدسنس). المحطة الثانية تحولها لحسابك البنكي أو تستلمها نقدًا. المحطة الثالثة تصرفها بالعملة المحلية. كل طريقة دفع في الدليل ده هتتعامل مع محطة من المحطات دي — وبعضها بيغطي الرحلة كلها.
عشان تبقى فاهم الصورة كاملة: “استلام الأرباح” مرحلتين مش مرحلة واحدة. المرحلة الأولى: الفلوس توصل لحسابك على منصة الدفع (رصيد PayPal، رصيد Payoneer، حساب أدسنس). المرحلة التانية: السحب — تحويل الرصيد ده لفلوس في إيدك (حسابك البنكي أو كاش). ناس كتير بتتلخبط بين المرحلتين: يقولك “استلمت على PayPal” وهو لسه مسحبش حاجة. الفرق مهم لأن كل مرحلة ليها رسومها ومدتها الخاصة — الاستلام ممكن يبقى مجاني والسحب عليه رسوم، أو العكس.
الطرق السبع في جدول واحد: إيه اللي شغال في مصر فعلًا؟
قبل التفاصيل، خلينا نحط الصورة الكاملة قدامك في جدول واحد. الجدول ده مبني على الصفحات الرسمية اللي فتحناها وراجعناها — أي خانة مكتوب فيها “راجع الموقع” معناها إن الرقم متغير أو مش معلن بشكل ثابت، فمش هنخترع رقم من عندنا.
| الطريقة | شغالة في مصر؟ | بتستلم إزاي؟ | رسوم موثقة | المدة | تناسب مين؟ |
|---|---|---|---|---|---|
| PayPal | أيوه — صفحة مصر الرسمية شغالة | استلام على الحساب ثم سحب للحساب البنكي | رسوم السحب متغيرة — راجع صفحة الرسوم الرسمية | السحب البنكي حتى 7 أيام عمل لمصر | الفريلانسرز والمنصات العالمية |
| Payoneer | أيوه — 190+ دولة | حسابات استلام افتراضية ثم سحب للبنك المحلي | الاستلام من رصيد Payoneer آخر: مجاني. بعملة غير محلية: 1% (بحد أدنى 1 دولار). السحب للبنك: 1.2% – 4% | أيام عمل حسب البنك | الفريلانس والمنصات والمتاجر |
| Wise | الإرسال إلى مصر بالجنيه متاح رسميًا | عميلك اللي عنده Wise يبعت لك على حسابك البنكي مباشرة | الرسوم ظاهرة في حاسبة الموقع قبل التحويل | حسب صفحة Wise: غالبًا خلال 24 ساعة | تحويلات العملاء المباشرة |
| Western Union | أيوه — صفحة مصر الرسمية شغالة | استلام نقدي من وكيل أو تحويل لحسابك | متغيرة حسب المبلغ والوجهة — احسبها من الموقع | دقائق للاستلام النقدي | اللي معندوش حساب بنكي |
| التحويل البنكي SWIFT | أيوه — أي بنك مصري | مباشرة على حسابك بالـ IBAN والـ SWIFT | رسوم بنكك + بنوك وسيطة — اسأل بنكك قبلها | 1 – 5 أيام عمل | المبالغ الكبيرة والتحويلات الرسمية |
| أرباح AdSense | أيوه — حوالة بنكية شهرية | جوجل تحول لك تلقائيًا كل شهر | بدون رسوم من جوجل — بنكك قد يخصم رسوم استلام | الحد الأدنى: 100 دولار أو 5000 جنيه | أصحاب المواقع وقنوات يوتيوب |
| المحافظ المحلية | مصر فقط | فودافون كاش / انستاباي برقم الموبايل | بدون أرقام موثقة هنا — راجع التطبيق | فوري تقريبًا | العملاء داخل مصر |
طيب، الجدول ادّاك الخريطة. دلوقتي ندخل في كل طريقة بالتفصيل: إزاي تشتغل، إزاي تفعّلها خطوة بخطوة، وإيه الأخطاء اللي تبعد عنها.
الطريقة الأولى: PayPal — الأشهر عالميًا والشغال في مصر
ليه نبدأ بـ PayPal؟ لأنه الاسم اللي هيسمعه من 9 من كل 10 عملاء أجانب لما يسألك “إزاي أدفع لك؟”. وخلينا نحسم الجدل من الأول: PayPal شغال في مصر رسميًا — صفحة مصر على موقعه الرسمي شغالة وبتشرح الإرسال وطلب الأموال والسحب. يعني أي حد يقولك “باي بال محظور في مصر” معلوماته قديمة.
المبدأ: إزاي PayPal بيشتغل؟
الفكرة بسيطة: بتفتح حساب PayPal بإيميلك، العميل يبعت لك الفلوس على الإيميل ده، الفلوس تتجمع في رصيد حسابك، وبعدين تسحبها لحسابك البنكي في مصر. صفحة المساعدة الرسمية لمصر بتشرح خطوات السحب: المحفظة ← تحويل أموال ← تحويل إلى حسابك البنكي ← اتبع التعليمات.
نقطة مهمة موثقة: صفحة PayPal الرسمية بتقول إن التحويل للحساب البنكي المحلي في مصر قد يستغرق حتى 7 أيام عمل. يعني لو محتاج الفلوس بسرعة، PayPal مش أسرع خيار — خطط للسحب قبل ما تحتاج الفلوس بأسبوع.
خطوات التفعيل في مصر
- افتح حسابًا من صفحة PayPal مصر الرسمية بإيميل حقيقي وبياناتك الصحيحة — الاسم لازم يطابق اسمك في البنك بالظبط.
- اربط بطاقة Visa مصرية صادرة من بنك مصري — دي خطوة التفعيل الأساسية للحسابات المصرية.
- أكّد إيميلك ورقم موبايلك من إعدادات الحساب.
- اربط حسابك البنكي لما تكون جاهز للسحب — هتحتاج بيانات الحساب من بنكك.
- استلم أول دفعة صغيرة جرّب بيها قبل ما تعتمد عليه في مبالغ كبيرة.
الرسوم والمدة: اللي نعرفه واللي منعرفوش
خلينا نكون صريحين: صفحة الرسوم بتاعة PayPal بتتغير حسب البلد ونوع التحويل، فمش هنكتب لك رقمًا من عندنا. اللي موثق رسميًا: السحب للبنك المحلي في مصر متاح وبياخد حتى 7 أيام عمل. أي رسوم تحويل عملة أو سحب — هتشوفها معروضة قدامك في الحساب قبل ما تأكد أي عملية، وده نفسه اللي بتنصح بيه صفحة المساعدة.
نصيحة عملية: جمّع دفعاتك واسحب مرة واحدة بدل ما تسحب كل دفعة لوحدها — ده بيقلل عدد مرات التعرض لأي رسوم ثابتة، وبيخليك تخطط للـ 7 أيام مرة واحدة.
ميزة إضافية تستاهل الذكر: PayPal بيسمح لك تبعت للعميل رابط دفع أو فاتورة من حسابك مباشرة — العميل يضغط ويدفع بالبطاقة من غير ما يكون عنده حساب PayPal أصلًا. دي طريقة شيك ومهنية تطلب بيها مستحقاتك بدل ما تبعت رقم حساب في رسالة عادية.
أخطاء شائعة تبعد عنها
- اسم مختلف عن البنك: لو اسم حساب PayPal مختلف عن اسم صاحب الحساب البنكي، التحويل ممكن يترفض والفلوس ترجع — والرجوع ده نفسه ممكن يكون عليه رسوم.
- السحب قبل التأكد: متسحبش مبلغ كبير أول مرة — جرّب بمبلغ صغير وتأكد إن المسار شغال.
- نسيان مراجعة الحساب: حسابات جديدة بتخضع لمراجعة — أي تحويل ممكن يتأخر أو يتوقف لو في حاجة مش واضحة، فخلّي بياناتك كلها سليمة من الأول.
رسم توضيحي لخطوات السحب حسب صفحة PayPal الرسمية لمصر
الطريقة الثانية: Payoneer — صديق الفريلانسرز والمنصات
لو بتشتغل على منصات العمل الحر أو مع شركات أجنبية، Payoneer غالبًا هيكون اختيارك الأول. ليه؟ لأنه مصمم مخصوص لاستلام أرباح الإنترنت: بيدّيك حسابات استلام افتراضية بعملات مختلفة (دولار، يورو…) كأن عندك حساب بنكي في أمريكا وأوروبا — والعميل يحول عليها كأنه بيحول محليًا.
المبدأ: حسابات استلام بدل ما تشرح لعميلك الـ SWIFT
بدل ما تبعت لعميلك الأجنبي رقم IBAN مصري وتشرح له التحويل الدولي، Payoneer بيدّيك بيانات حساب استلام محلي في عملة العميل. العميل يحول عادي، الفلوس توصلك على Payoneer، وبعدين تسحبها لحسابك البنكي في مصر. والمنصات الكبيرة مدعومة مباشرة — السحب من رصيد المنصة لحساب Payoneer بتاعك.
الرسوم الموثقة من صفحة الأسعار الرسمية
دي من صفحة الأسعار الرسمية اللي فتحناها — أرقام حقيقية مش تخمين:
- الاستلام من رصيد Payoneer آخر: مجاني.
- الاستلام عبر حساب استلام بنفس عملتك المحلية: مجاني.
- الاستلام بعملة غير محلية: 1% بحد أدنى 1 دولار.
- الاستلام ببطاقة ائتمانية من العميل: حتى 3.99% + 0.49 دولار — غالي، تجنبه لو تقدر.
- السحب لحسابك البنكي: من 1.2% إلى 4% حسب مسار التحويل.
- نقل الفلوس بين أرصدة عملاتك داخل Payoneer: 0.50%.
- رسوم الحساب السنوية 29.95 دولار — بس لو استلمت أقل من 6000 دولار في 12 شهر متتالية.
الخلاصة العملية: أرخص سيناريو هو إن العميل يدفع لك من رصيده على Payoneer أو عبر حساب الاستلام بنفس العملة — الاستلام يبقى مجاني، وتدفع بس رسوم السحب للبنك.
خطوات التفعيل
- سجّل من الموقع الرسمي واختار نوع الحساب: فردي (فريلانسر) — البيانات لازم تكون حقيقية ومتطابقة مع بطاقتك.
- اربط حسابك البنكي المصري — هتحتاج الـ IBAN بتاعك (هنتكلم عنه بالتفصيل في قسم التحويل البنكي).
- كمّل التحقق من الهوية — صورة بطاقة أو جواز سفر ساري. من غير التحقق الكامل، السحب مش هيشتغل.
- اطلب حسابات الاستلام للعملات اللي هتتعامل بيها (دولار أمريكي غالبًا).
- جرّب بمبلغ صغير الأول — استلم وسحب مبلغ تجريبي قبل ما تعتمد عليه.
امتى Payoneer يكسب وامتى يخسر؟
يكسب لما دخلك من منصات أو عملاء دوليين بشكل متكرر — الاستلام المجاني والسحب المباشر للبنك بيخليه عملي جدًا. يخسر لما تكون مبالغك صغيرة ومتقطعة — رسوم السحب النسبية (1.2% – 4%) على مبلغ صغير ممكن تبقى غير مجدية، والرسوم السنوية ممكن تظهر لو نشاطك قليل. وهنا بقى قارن: لو عميلك عنده PayPal أصلًا، ممكن PayPal يبقى أبسط.
خاصية تستاهل التجربة: طلب الدفع (Request a Payment) — بتعمل فاتورة من داخل Payoneer وتبعتها للعميل على إيميله، وهو يدفع بالطريقة اللي تناسبه. ده بيخليك تتعامل باحترافية مع العملاء المباشرين من غير ما تحتاج موقع أو بوابة دفع.
الطريقة الثالثة: Wise — لما عميلك هو اللي عنده الحساب
Wise مختلف عن اللي فات: هو في الأساس خدمة تحويل من المُرسل للمستلم، مش محفظة بتجمع فيها رصيدك. الميزة؟ سعره واضح قدامك قبل التحويل، والتحويل لمصر بالجنيه المصري متاح رسميًا — صفحة Wise الرسمية بتشرح خطوات الإرسال لمصر: تختار EGP والفلوس توصل للمستلم.
المبدأ: العميل يبعت لك مباشرة على بنكك
السيناريو: عميلك عنده حساب Wise (أو أي حد عايز يبعت لك فلوس من بره). يدخل على Wise، يختار إنه يبعت لمصر بالجنيه، يدخل بيانات حسابك البنكي، والفلوس توصلك مباشرة — من غير ما تحتاج أنت حساب Wise أصلًا. حسب صفحة Wise الرسمية، التحويلات لمصر بتوصل غالبًا خلال 24 ساعة.
نقطة صراحة مهمة: فتح حساب Wise جديد بإقامة مصرية — التجربة العملية للمستخدمين بتقول إنه غير متاح للمقيمين في مصر. فمتعتمدش على خطة “هفتح Wise واستلم عليه”. الخطة العملية: خلّي عميلك هو اللي يستخدم Wise للإرسال ليك، وانت تستلم على حسابك البنكي المصري مباشرة.
إزاي تطلب من عميلك يدفع لك عبر Wise؟
- جهّز بيانات حسابك البنكي: اسمك بالإنجليزية زي البنك، رقم الحساب أو IBAN، اسم البنك، والـ SWIFT code — كلها من بنكك أو من كشف الحساب.
- ابعتها للعميل بصيغة واضحة — هنحط لك نموذج جاهز في قسم القالب القابل للنسخ تحت.
- العميل يدخل على Wise ويعمل تحويل لمصر بالجنيه ببياناتك.
- تابع حسابك البنكي — الفلوس بتنزل بالجنيه المصري مباشرة.
امتى Wise هو الاختيار الصح؟
لما يكون عندك عميل مباشر واحد أو أكتر بيدفع لك مبالغ متوسطة لكبيرة وعايز طريقة سريعة وواضحة الرسوم. مش مناسب كـ “محفظة تجميع” لأرباحك من منصات متعددة — دي شغلانة Payoneer. ولو عميلك مش عايز يتعامل مع منصات جديدة أصلًا، التحويل البنكي المباشر (الطريقة الخامسة) ممكن يبقى أبسط له.
نصيحة أمان: اطلب من عميلك رقم مرجعي للتحويل أو إثبات الإرسال بعد ما يبعت — ده بيسهّل عليك متابعة التحويل مع بنكك لو اتأخر، وبيحميك من أي سوء تفاهم عن “أنا بعت وانت مستلمتش”.
الطريقة الرابعة: Western Union — لما ميكونش عندك حساب بنكي
ويسترن يونيون هو الحل الكلاسيكي: فلوس نقدية توصلك من أي حتة في العالم وتستلمها كاش من وكيل جنب بيتك. صفحة مصر الرسمية على موقعهم شغالة وبتتكلم عن الإرسال والاستلام في مصر — ومعاهم أكتر من 500 ألف موقع وكيل في أكتر من 200 دولة ومنطقة حول العالم حسب الموقع الرسمي.
المبدأ: رقم تحويل بدل حساب بنكي
العميل يروح لأي وكيل ويسترن يونيون في بلده (أو يحول أونلاين)، يدفع المبلغ، وياخد رقم تحويل (MTCN). يبعت لك الرقم، تروح لأقرب وكيل في مصر ببطاقتك والرقم، وتستلم فلوسك كاش — من غير حساب بنكي ومن غير ما تستنى أيام. الاستلام النقدي بيتم خلال دقائق من إتمام التحويل.
خطوات الاستلام من وكيل في مصر
- استلم رقم التحويل MTCN من العميل + المبلغ المتوقع + اسم المُرسل.
- دوّر على أقرب وكيل من صفحة “Find an agent” على موقع ويسترن يونيون مصر الرسمي.
- روح ببطاقة رقم قومي سارية — الاسم في البطاقة لازم يطابق اسم المستلم اللي كتبه العميل بالظبط.
- املا استمارة الاستلام برقم التحويل وبياناتك واستلم فلوسك.
الرسوم: احسبها قبل ما توافق
خلينا نكون صريحين: رسوم ويسترن يونيون متغيرة حسب المبلغ وبلد الإرسال وطريقة الدفع والاستلام — ومش هنخترع لك رقمًا. الموقع الرسمي فيه حاسبة تحويل: دخل المبلغ والبلدين وهيقولك الرسوم وسعر الصرف قبل ما العميل يأكد. القاعدة: اتفق مع العميل من الأول مين هيتحمل الرسوم — انت ولا هو — عشان ميحصلش خلاف بعد التحويل.
خدمات شبيهة
في خدمات تحويل نقدي تانية بنفس الفكرة (زي MoneyGram) لها وكلاء في المنطقة — راجع الموقع الرسمي لأي خدمة قبل ما تعتمد عليها للتأكد من توفرها في بلدك وشروط الاستلام فيها. المبدأ واحد: رقم تحويل + بطاقة هوية + وكيل قريب.
ميزة عملية: تقدر تتابع التحويل برقم الـ MTCN من صفحة “Track a transfer” على الموقع الرسمي — هتشوف حالة التحويل لحظة بلحظة وتعرف إمتى تروح تستلم بدل ما تروح وترجع على الفاضي.
الطريقة الخامسة والسادسة: التحويل البنكي وأرباح AdSense
دول طريقتين بس حطيناهم مع بعض لأنهم نفس البنية التحتية: حسابك البنكي المصري. الفرق إن واحدة انت اللي بتستقبل فيها تحويل من عميل (SWIFT)، والتانية جوجل هي اللي بتحول لك تلقائيًا كل شهر (AdSense). ولو عندك موقع أو قناة يوتيوب، القسم ده هو أهم قسم في الدليل كله — اقراه بتركيز.
التحويل البنكي الدولي (SWIFT): أقدم طريقة وأكثرها رسمية
الفكرة: عميلك في أي دولة يطلب من بنكه تحويل مبلغ لحسابك في مصر عبر شبكة SWIFT العالمية. انت محتاج تديه 4 حاجات بس: اسمك بالإنجليزية زي ما هو في البنك، رقم الحساب أو IBAN، اسم البنك، ورمز SWIFT-BIC بتاع البنك — الأربعة دول تجيبهم من بنكك أو من كشف حسابك أو تطبيق البنك.
المميزات: رسمي 100%، مناسب للمبالغ الكبيرة، وبتستلم بعملة الحساب. العيوب: بياخد من يوم لـ 5 أيام عمل، وفيه رسوم من بنك المُرسل واحتمال بنوك وسيطة في النص — يعني المبلغ اللي يوصلك ممكن يبقى أقل من اللي اتبعت. القاعدة الذهبية: اسأل بنكك الأول عن رسوم استلام الحوالات الدولية قبل ما تدي بياناتك لعميل.
أرباح AdSense: الفلوس بتجيلك لوحدها كل شهر
لو بتكسب من موقعك أو قناة اليوتيوب عبر Google AdSense، فانت محظوظ في نقطة الاستلام: مفيش عميل تبعت له بيانات — جوجل بتحول لك تلقائيًا مرة كل شهر عبر حوالة بنكية لحسابك. اللي عليك بس إنك تظبط طريقة الدفع مرة واحدة صح.
الأرقام الموثقة من صفحة الدعم الرسمية لأدسنس:
- حد الدفع الأدنى: 100 دولار أمريكي — أو 5000 جنيه مصري لو عملة حسابك بالجنيه.
- حد اختيار طريقة الدفع: 10 دولار — أو 500 جنيه مصري.
- التحقق من العنوان (PIN): بيتبعت لما توصل لـ 10 دولار أو ما يعادلها.
- إثبات الهوية: مطلوب عشان الحساب يبدأ يعرض إعلانات ويستلم دفعات.
رسم توضيحي لعتبات الدفع في AdSense حسب صفحة الدعم الرسمية
الـ PIN وإثبات الهوية: خطوتان بيوقفوا ناس كتير
نقطة بتفاجئ ناس كتير: أدسنس مش هيحول لك فلوس قبل ما تخلص خطوتين — إثبات الهوية (مطلوب عشان الحساب يبدأ أصلًا) وإثبات العنوان عبر كود PIN بيتبعت لك بالبريد لما أرباحك توصل 10 دولار أو ما يعادلها. الكود ده بياخد أسابيع عشان يوصلك بالبريد العادي في مصر — فمتستناش لحد ما تقرب من حد الدفع عشان تبدأ. خلّصهم بدري، وانت لسه بتجمع أول دولاراتك.
خطوات إضافة حسابك البنكي في AdSense (من صفحة المساعدة الرسمية)
- سجّل الدخول لحساب AdSense بتاعك.
- اضغط “المدفوعات” ثم “معلومات الدفع”.
- اضغط “إدارة طرق الدفع” ثم “إضافة طريقة دفع”.
- اختار “تحويل إلكتروني إلى حساب مصرفي” واضغط متابعة.
- دخل بياناتك البنكية بدقة زي ما هي في البنك: اسم صاحب الحساب، اسم البنك، رمز SWIFT-BIC، ورقم IBAN — ثم “تأكيد ومتابعة”.
تحذير من صفحة المساعدة نفسها: لو دخلت البيانات غلط، تقدر تحذفها وتدخلها تاني — بس الأفضل تتأكد من الأول. ولو محتاج مساعدة في تحديد بياناتك، كلم بنكك واسأله عن “تعليمات استلام حوالة من الخارج” — كل بنك عنده الصيغة الجاهزة.
يعني إيه IBAN وSWIFT وأجيبهم منين؟
سؤال بيتكرر كتير، وإجابته أبسط مما تتخيل: الـ IBAN هو رقم حسابك الدولي — رقم طويل بيبدأ بكود البلد (في مصر بيبدأ بـ EG). الـ SWIFT-BIC هو كود البنك نفسه — 8 أو 11 حرف بيميز بنكك عالميًا. تجيبهم منين؟ من تطبيق البنك، أو كشف الحساب، أو تتصل بخدمة العملاء وتطلب “الـ IBAN ورمز السويفت لاستلام حوالة دولية” — هيدوك الاتنين في دقيقة.
الطريقة السابعة: المحافظ المحلية — للعملاء اللي جوه مصر
مش كل شغلك الأونلاين مع أجانب. لو بتقدم خدمة لعميل مصري — تصميم، كتابة، إدارة سوشيال ميديا، برمجة — فأسهل طريقة استلام هي المحافظ الإلكترونية المحلية: فودافون كاش وأخواتها، أو انستاباي للتحويل البنكي الفوري برقم الموبايل.
المبدأ: رقم موبايلك هو حسابك
الفكرة هنا مختلفة تمامًا عن كل اللي فات: مفيش عملات أجنبية ومفيش تحويل دولي. العميل المصري يحول لك بالجنيه من محفظته لمحفظتك أو لحسابك البنكي عبر انستاباي — والفلوس توصلك فورًا تقريبًا. دي أسرع طريقة استلام في القائمة كلها، وأنسبها للتعاملات المحلية.
انستاباي vs المحافظ: إيه الفرق؟
ناس كتير بتخلط بينهم. المحافظ الإلكترونية (زي فودافون كاش) هي حساب مستقل برقم موبايلك — تستلم عليه وتصرف منه أو تسحب كاش من فرع أو ATM. انستاباي مختلف: هو تطبيق تحويل فوري بين الحسابات البنكية برقم الموبايل — يعني الفلوس بتتنقل من حساب العميل البنكي لحسابك البنكي مباشرة ولحظيًا. لو انت والعميل عندكم حسابات بنكية، انستاباي أنظف وأسرع. لو حد فيكم معندوش حساب بنكي، المحفظة هي الحل.
امتى تستخدمها وامتى تبعد عنها؟
استخدمها لما العميل مصري والمبلغ بالجنيه — بتوفر على نفسك وعليه كل تعقيدات التحويل الدولي. ابعد عنها لما العميل أجنبي أو المبلغ بعملة أجنبية — المحافظ المحلية مش مصممة للتحويلات الدولية، وهنا ترجع للطرق اللي فاتت.
ملاحظة صراحة: الحدود والرسوم بتاعة المحافظ بتتغير باستمرار وبتختلف من محفظة للتانية، فمش هنكتب أرقامًا هنا — افتح تطبيق محفظتك وشوف الحدود الحالية قبل ما تستلم مبلغ كبير، ولو المبلغ أكبر من حد المحفظة، قسّمه على دفعات أو استلم على حسابك البنكي مباشرة.
إزاي تختار الطريقة المناسبة ليك؟ قاعدة قرار في دقيقة
سبع طرق كتير — فخلينا نبسطها. اسأل نفسك 3 أسئلة بالترتيب، والإجابة هتوصلك للطريقة الصح:
السؤال الأول: مين اللي هيدفع لك؟
- منصة عمل حر أو متجر إلكتروني؟ ← Payoneer غالبًا (مدعوم مباشرة في معظم المنصات).
- عميل أجنبي مباشر؟ ← اسأله هو بيفضل إيه: PayPal لو عنده حساب، Wise لو عايز سرعة ووضوح، تحويل بنكي لو المبلغ كبير.
- جوجل (أدسنس/يوتيوب)؟ ← الحوالة البنكية الشهرية — مفيش اختيار تاني محتاج تفكير.
- عميل مصري؟ ← محفظة محلية أو انستاباي — أسرع وأبسط.
- معندكش حساب بنكي أصلًا؟ ← Western Union نقدًا من وكيل.
السؤال الثاني: المبلغ كبير ولا صغير؟
القاعدة العملية: المبالغ الصغيرة المتكررة استلمها على محفظة إلكترونية (PayPal/Payoneer) وجمّعها واسحب مرة واحدة — عشان تقلل عدد مرات دفع الرسوم الثابتة. المبالغ الكبيرة (آلاف الدولارات) التحويل البنكي المباشر غالبًا أوفر، حتى لو أبطأ — لأن الرسوم النسبية على المبلغ الكبير بتفرق.
السؤال الثالث: محتاج الفلوس إمتى؟
- مستعجل (أيام): ويسترن يونيون نقدًا، أو محفظة محلية للعملاء المصريين.
- مش مستعجل (أسبوع-أسبوعين): PayPal أو Payoneer ثم سحب بنكي.
- دخل شهري ثابت: أدسنس بيحول لوحده — ظبطه مرة واحدة وانساه.
وافتكر: مش لازم تختار طريقة واحدة للأبد. ناس كتير شغالة بطريقتين: Payoneer للمنصات + محفظة محلية للعملاء المصريين، أو PayPal للعملاء + أدسنس للمواقع. المرونة هنا ميزة مش تشتت — المهم إن كل طريقة منهم مفعلة ومجربة قبل ما تحتاجها بجد.
طب والاعتراضات؟ خلينا نرد عليها قبل ما تسأل
قد تظن أن: “PayPal مش شغال في مصر أصلًا”
غلط — على الأقل حسب الوضع الحالي. صفحة PayPal الرسمية لمصر شغالة وبتشرح الإرسال وطلب الأموال والسحب للحساب البنكي، وصفحة المساعدة بتذكر مصر صراحة ضمن الدول اللي التحويل البنكي المحلي فيها متاح (حتى 7 أيام عمل). المعلومة القديمة بتاعة “مصر إرسال بس” انتهت من سنين. جرّب بنفسك من الموقع الرسمي قبل ما تصدق أي حد.
قد تظن أن: “الرسوم هتاكل الربح كله”
الرسوم حقيقية بس محسوبة ومعلنة — مش مفاجأة. صفحة أسعار Payoneer مثلًا بتقولك بالظبط: الاستلام من رصيد Payoneer آخر مجاني، والسحب 1.2% – 4%. يعني على 1000 دولار، هتدفع بين 12 و40 دولار للسحب. الحل العملي: جمّع دفعاتك واسحب مرة واحدة، وتجنب الاستلام بالبطاقات الائتمانية (حتى 3.99% + 0.49 دولار)، واختار الطريقة الأرخص لمصدر دخلك من جدول المقارنة فوق.
قد تظن أن: “التحويل البنكي معقد ومش هستوعبه”
هو 4 بيانات بس — اسمك بالإنجليزية، IBAN، اسم البنك، SWIFT — وكلها بتجيبها من بنكك في دقيقة واحدة. وأدسنس نفسه بيقولك الخطوات الست في صفحة المساعدة: المدفوعات ← معلومات الدفع ← إدارة طرق الدفع ← إضافة طريقة ← تحويل إلكتروني ← دخل البيانات. عملتها مرة واحدة، وبعدين الفلوس بتيجي لوحدها كل شهر. التعقيد كله في أول مرة بس.
قد تظن أن: “ويسترن يونيون للحوالات العائلية بس مش للشغل”
ده استخدام شائع بس مش حصري. ناس كتير بتستلم أتعاب شغل عبر ويسترن يونيون — خصوصًا لما العميل يفضل الدفع النقدي أو لما المستلم معندوش حساب بنكي. المهم تتفق مع العميل من الأول على مين يتحمل الرسوم، وتتأكد إن اسمك في بطاقتك مطابق لاسم المستلم اللي هيكتبه العميل — الغلطة دي بتضيع وقت.
قد تظن أن: “العملات المشفرة حل أسرع وأرخص”
تقنيًا ممكن، لكن قانونيًا الموضوع حساس في مصر — فيه تحذيرات رسمية من التعامل في العملات المشفرة عبر القنوات البنكية. فقبل ما تفكر فيها كطريقة استلام، راجع الموقف القانوني الحالي بنفسك من المصادر الرسمية. الدليل ده بيركز على الطرق المستقرة قانونيًا — ودي معلومات عامة مش نصيحة مالية.
تشيك ليست التفعيل: جهّز نفسك في يوم واحد
خلّص القائمة دي، وهتبقى جاهز تستلم أرباحك من أي مصدر. علّم على كل خطوة لما تخلصها:
نموذج جاهز تبعته لأي عميل أجنبي — انسخه واملا بياناتك:
النموذج ده بيحل مشكلة كبيرة: ناس كتير بتضيع وقت في رايح جاي مع العميل عشان البيانات ناقصة أو مش واضحة. ابعته مرة واحدة كامل، وخلي العميل يختار الطريقة اللي تناسبه من اللي انت مجهزها.
مثال عملي: 500 دولار من 3 مصادر مختلفة — تستلم كل واحد إزاي؟
خلينا نطبق كل اللي فات على مثال افتراضي واضح — مثال تخيلي للتوضيح مش قصة حقيقية. أحمد فريلانسر مصري، وفي شهر واحد جاله دخل من 3 مصادر: 200 دولار من عميل مباشر على PayPal، و200 دولار من منصة عمل حر على Payoneer، و100 دولار أرباح أدسنس من موقعه. إزاي يستلم الـ 500 دولار بأقل تكلفة؟
الدفعة الأولى: 200 دولار على PayPal
الفلوس وصلت رصيد PayPal بتاعه. قدامه اختيارين: يسحبها دلوقتي لحسابه البنكي، أو يسيبها تتجمع مع دفعات تانية. القرار الصح هنا يعتمد على احتياجه للفلوس. لو مش مستعجل، الأفضل يسيبها ويستنى دفعة PayPal الجاية — عشان السحب البنكي لمصر بياخد حتى 7 أيام عمل، فكل سحبة معناها أسبوع انتظار. لو سحب الـ 200 لوحدها وبعدين جاله 300 تانيين وسحبهم، هيستنى أسبوعين بدل أسبوع واحد.
الدفعة الثانية: 200 دولار على Payoneer
دي أسهل واحدة: الفلوس جاية من المنصة مباشرة على حساب Payoneer بتاعه — والاستلام نفسه مجاني حسب صفحة الأسعار الرسمية. اللي هيدفعه بس هو رسوم السحب للبنك المحلي (1.2% – 4%). على 200 دولار يعني بين 2.4 و8 دولار. لو جمعها مع دفعة تانية قبل السحب، النسبة واحدة بس عدد مرات السحب أقل.
الدفعة الثالثة: 100 دولار أدسنس
هنا مفيش قرار أصلًا — أدسنس هيحول الـ 100 دولار تلقائيًا لما يتجاوز حد الدفع، على الحساب البنكي اللي سجله مرة واحدة. اللي على أحمد بس إنه يتأكد إن بياناته البنكية صح (IBAN وSWIFT) وإن عنوانه متحقق منه بالـ PIN.
الخلاصة من المثال
لاحظ حاجة: كل مصدر له طريقته المثلى، ومفيش “اسحب كله بنفس الطريقة”. أحمد هيسيب PayPal يتجمع، هيسحب Payoneer لما يجمع مبلغ معقول، وأدسنس شغال لوحده. التخطيط ده بيوفر عليه أسابيع انتظار ورسوم متكررة — وهو نفس التفكير اللي المفروض تطبقه على دخلك انت. ولو دخلك لسه من مصدر واحد، المثال ده بيوضح لك إزاي تفكر لما المصادر تتعدد.
5 أخطاء بتكلفك فلوس حقيقية عند استلام أرباحك
الأخطاء دي شائعة جدًا، وكل واحد فيها ممكن يكلفك مبلغ محترم أو أسابيع تأخير:
الخطأ الأول: السحب بمبالغ صغيرة متكررة
كل سحبة عليها رسوم (ثابتة أو نسبية) ومدة انتظار. اللي بيسحب 50 دولار كل أسبوع بيدفع رسوم 4 مرات في الشهر وبيستنى 4 مرات. الحل: جمّع لحد مبلغ معقول واسحب مرة واحدة في الشهر — إلا لو محتاج الفلوس فعلًا.
الخطأ الثاني: عدم الاتفاق على مين يتحمل الرسوم
بتحصل كتير مع ويسترن يونيون والتحويلات البنكية: العميل يحول المبلغ “صافي” من ناحيته، والرسوم تتخصم من اللي يوصلك — فتستلم أقل من المتفق عليه وتحصل مشكلة. الحل: اتفق كتابة قبل التحويل: “المبلغ المتفق عليه 500 دولار صافي بعد الرسوم” أو “الرسوم عليك”.
الخطأ الثالث: بيانات بنكية غلط أو ناقصة
حرف واحد غلط في الـ IBAN أو اسم مختلف عن اسم الحساب = تحويل مرفوض ورجوع الفلوس — والرجوع نفسه ممكن يكون عليه رسوم، ده غير أسابيع الضياع. الحل: انسخ البيانات من تطبيق البنك مباشرة (مش من ذاكرتك)، وجرّب بمبلغ صغير الأول.
الخطأ الرابع: تجاهل التحقق من الهوية لآخر لحظة
ناس كتير بتفتح حساب PayPal أو Payoneer وتستلم عليه، وبعدين تتفاجئ إن السحب مش شغال لحد ما تخلص التحقق — والتحقق بياخد أيام. الحل: خلّص التحقق من أول يوم تفتح فيه الحساب، قبل ما تحتاج الفلوس.
الخطأ الخامس: الاعتماد على طريقة واحدة بس
لو طريقتك الوحيدة وقفت فجأة (مراجعة حساب، مشكلة تقنية، تغيير شروط) هتتعطل تمامًا. الحل: جهّز طريقتين على الأقل — الأساسية والاحتياطية — حتى لو الاحتياطية مش مفعلة بالكامل، على الأقل يبقى الحساب مفتوح وبياناتك جاهزة.
أسئلة شائعة عن استلام أرباح الإنترنت
هل PayPal يعمل في مصر لاستلام الأرباح؟
أيوه. صفحة PayPal الرسمية لمصر شغالة وبتدعم الإرسال وطلب الأموال والسحب للحساب البنكي — والسحب البنكي المحلي في مصر قد يستغرق حتى 7 أيام عمل حسب صفحة المساعدة الرسمية.
ما هي أرخص طريقة لاستلام أرباح الفريلانس في مصر؟
مفيش إجابة واحدة — بس حسب الأرقام الموثقة: الاستلام على Payoneer من رصيد Payoneer آخر مجاني، والاستلام عبر حساب استلام بنفس العملة مجاني، وتدفع بس رسوم السحب (1.2% – 4%). قارن ده بتكلفة طريقتك الحالية من جدول المقارنة فوق.
كم حد الدفع الأدنى في أدسنس؟
حسب صفحة الدعم الرسمية: 100 دولار أمريكي لو عملة حسابك بالدولار، أو 5000 جنيه مصري لو عملة حسابك بالجنيه. وطريقة الدفع نفسها تقدر تختارها لما توصل لـ 10 دولار (أو 500 جنيه).
هل يمكن استلام أرباح أدسنس على فودافون كاش؟
لا بشكل مباشر — أدسنس بيحول عبر حوالة بنكية لحسابك البنكي فقط. اللي تقدر تعمله: تستلم الحوالة على حسابك البنكي، وبعدين تحول منها لمحفظتك من تطبيق البنك.
ما الفرق بين Payoneer وPayPal؟
PayPal محفظة عامة مشهورة عالميًا والعملاء يعرفوها — مناسبة للدفعات المباشرة. Payoneer متخصص في استلام أرباح الشغل الأونلاين ومدعوم مباشرة في منصات العمل الحر، وبيدّيك حسابات استلام افتراضية بعملات مختلفة. كتير من الفريلانسرز عندهم الاتنين.
هل Wise يعمل في مصر؟
الإرسال إلى مصر بالجنيه المصري متاح رسميًا على Wise — يعني عميلك يقدر يبعت لك على حسابك البنكي مباشرة. أما فتح حساب Wise جديد بإقامة مصرية فالتجربة العملية بتقول إنه غير متاح — جرّب صفحة التسجيل الرسمية بنفسك قبل ما تعتمد عليها.
كم تستغرق الحوالة البنكية من أدسنس؟
جوجل بتحول مرة واحدة شهريًا بعد ما تتجاوز حد الدفع. الوصول لحسابك بياخد أيام عمل حسب بنكك — وبعض البنوك بتضيف رسوم استلام، فاسأل بنكك عن رسوم الحوالات الدولية الواردة.
هل أحتاج حساب بنكي بالدولار لاستلام أرباحي؟
مش شرط. Payoneer وPayPal بيستقبلوا بالدولار وتسحب لحسابك المصري بالجنيه. وأدسنس بيحول لحسابك المصري مباشرة. حساب الدولار مفيد لو عايز تحتفظ بالعملة الأجنبية — بس مش إجباري للاستلام.
ما هو الـ IBAN والـ SWIFT وأين أجدهما؟
الـ IBAN رقم حسابك الدولي (في مصر يبدأ بـ EG)، والـ SWIFT-BIC كود بنكك العالمي (8 أو 11 حرف). هتلاقيهم في تطبيق البنك أو كشف الحساب — أو كلم خدمة العملاء واطلب “بيانات استلام حوالة دولية” وهيدوك كل حاجة.
هل استلام الأرباح من الإنترنت يحتاج سجل تجاري أو بطاقة ضريبية؟
ده سؤال قانوني وضريبي بيختلف حسب بلدك وحجم دخلك — ومش هنفتي فيه. القاعدة الآمنة: لما دخلك الأونلاين يبقى منتظمًا ومعتبرًا، استشير محاسب قانوني في بلدك عن وضعك الضريبي. دي معلومات عامة مش نصيحة ضريبية.
ماذا أفعل لو تجمد حساب الدفع الخاص بي؟
أول حاجة: متفتحش حسابًا جديدًا بنفس البيانات — ده بيزود المشكلة. ادخل على مركز حل النزاعات في المنصة وكمّل أي مستندات مطلوبة (إثبات هوية/عنوان/مصدر الدخل). والوقاية أحسن: بيانات حقيقية متطابقة من الأول، ومتستلمش مبالغ ضخمة فجأة على حساب جديد.
هل يمكن استلام الأرباح نقدًا بدون حساب بنكي؟
أيوه — عبر ويسترن يونيون (أو خدمات شبيهة): العميل يحول برقم تحويل MTCN وتستلم كاش من وكيل ببطاقتك. بس اتفق الأول على مين يتحمل الرسوم، وتأكد إن اسمك مطابق في البطاقة.
إزاي أستلم أرباحي لو حسابي البنكي بالجنيه المصري بس؟
عادي جدًا — كل الطرق اللي في الدليل بتدعم كده. PayPal وPayoneer بيستقبلوا بالدولار وانت تسحب لحسابك بالجنيه، والتحويل بيتم بسعر الصرف المعروض قدامك قبل التأكيد. وأدسنس بيحول لحسابك المصري مباشرة. مش محتاج حساب دولاري عشان تبدأ.
أستلم بالدولار ولا بالجنيه — إيه الأحسن؟
يعتمد على هدفك. لو هتصرف الفلوس في مصر على طول، الاستلام بالجنيه أبسط وبيخلصك من متابعة سعر الصرف. لو عايز تحتفظ بقيمة الدولار أو بتتعامل دوليًا كتير، افتح حساب دولاري في بنكك واستلم عليه. المهم: قارن سعر التحويل المعروض في المنصة بسعر البنك قبل ما تقرر — الفرق ساعات بيبقى يستاهل.
هل فيه حد أدنى للسحب من PayPal أو Payoneer؟
الحدود بتختلف حسب بلدك وطريقة السحب وبتتغير من وقت للتاني — فمش هنكتب رقمًا ثابتًا هنا. اللي تقدر تعمله: ادخل على حسابك وشوف حد السحب الأدنى معروض قدامك قبل ما تأكد العملية. والقاعدة العامة اللي قولناها: جمّع واسحب مرة واحدة بدل السحوبات الصغيرة المتكررة.
ليه الفلوس بتتأخر أحيانًا رغم إن الطريقة شغالة؟
أشهر 3 أسباب: أولًا مراجعة أمنية على حساب جديد أو مبلغ غير معتاد — ودي بتاخد أيام. ثانيًا بيانات بنكية فيها غلطة والتحويل رجع. ثالثًا عطلة نهاية أسبوع أو أعياد في بلد المُرسل أو المستلم — أيام العمل بس هي اللي بتتحسب. لو التأخير زاد عن المدة المعلنة، كلم دعم المنصة برقم التحويل المرجعي.
المصادر: اتعلم أكتر من المصادر الرسمية
كل المصادر دي صفحات رسمية فتحناها وراجعناها — مرتبة حسب مستواك. نصيحة: احفظ الصفحة اللي تخص طريقتك في المفضلة، وارجع لها قبل أي تحويل مهم — الشروط بتتغير، والمصدر الرسمي هو المرجع الوحيد اللي تثق فيه لما الفلوس على المحك.
مبتدئ: ابدأ من هنا
متوسط: قارن واختار
احترافي: تفاصيل التحويلات الدولية
خلينا نكون صريحين:
استلام أرباح الإنترنت في مصر والوطن العربي مش مستحيل ومش معقد — هو بس محتاج تختار الطريقة الصح من الأول بدل ما تجرب وتخسر وقت وفلوس. PayPal وPayoneer شغالين رسميًا في مصر، وWise بيبعت لمصر بالجنيه، وويسترن يونيون موجود للي معندوش حساب بنكي، وأدسنس بيحول لك لوحده كل شهر لما توصل للحد الأدنى.
وافتكر القاعدة اللي اتكررت في الدليل كله: مفيش طريقة “أحسن” بشكل مطلق — فيه طريقة أنسب لمصدر دخلك وحجم مبالغك وسرعة احتياجك. اللي شغال لصاحبك ممكن ميكونش الأمثل ليك. ارجع لجدول المقارنة كل ما مصدر دخلك يتغير، وراجع صفحة الرسوم الرسمية مرة كل كام شهر — الشروط بتتغير، واللي كان أوفر السنة اللي فاتت ممكن ميبقاش كده النهاردة.
الخطوة التالية الواحدة: خلّص تشيك ليست التفعيل اللي فوق النهاردة — اختار طريقة واحدة تناسب مصدر دخلك، فعّلها، وجرّب بمبلغ صغير. متستناش لحد ما العميل يسألك “أدفع لك إزاي؟” وتتلخبط. أسوأ إجابة على السؤال ده هي “مش عارف” — لأنها بتخلي العميل يشك في احترافيتك قبل ما يبدأ الشغل أصلًا.
ولو لسه في مرحلة “عايز أبدأ أكسب أصلًا” — ابدأ من دليل العمل الحر الشامل عشان تبني مصدر الدخل الأول، وبعدين ارجع للدليل ده لما تحتاج تستلم.